
Wie wir unser Geld verdienen
Bei kreditkarte24.de finanzieren wir unsere Dienstleistungen durch transparente Partnerprogramme mit Kreditkartenanbietern.
Wenn ein Nutzer über unsere Website eine Kreditkarte beantragt und sein Antrag genehmigt wird, erhalten wir in einigen Fällen eine Provision vom Kreditkartenanbieter. Diese Vergütung hat jedoch keinerlei Einfluss auf unsere Bewertungen, Empfehlungen oder Platzierungen von Kreditkarten.
Wir wählen Kreditkarten basierend auf ihrer Qualität sowie ihren Leistungen und Gebühren aus, um sicherzustellen, dass Sie als unsere Nutzer die bestmögliche Auswahl treffen können.
Kreditkarte ohne Girokonto: was der Kontowechsel spart und was er kostet
 Bearbeitet von
Sabine Zimmermann
Finanzredakteurin & Expertin für Zahlungsverkehr
Versteckte Kosten entlarven: Die passende Kreditkarte für jeden Lebensstil.
Sofortige Verzinsung ab Abhebung: 24,95 % p. a.
Sofortige Verzinsung ab Abhebung: 24,95 % p. a.
Werbehinweis: Anbieter-Links in dieser Übersicht sind Werbelinks (Affiliate-Links) — für Abschlüsse darüber erhalten wir eine Provision vom Anbieter.
- Gemeint ist eine Karte ohne Kontowechsel: Die Bank gibt die Karte heraus, das Konto behalten Sie, wo es ist. Ein Girokonto brauchen Sie trotzdem – als Referenzkonto für die monatliche Lastschrift.
- Die Bonitätsprüfung entfällt nicht. Eine Karte mit Verfügungsrahmen ist ein Kredit; Schufa-Abfrage und Einkommensprüfung gehören dazu, ob mit oder ohne Konto.
- Der Unterschied liegt im Ausgleich der Rechnung. Bankgebundene Karten buchen vom Hauskonto ab. Kontounabhängige Karten ziehen per Lastschrift ein – und genau dort verstecken einzelne Anbieter Gebühren.
- Teilzahlung ist bei vielen dieser Karten voreingestellt. Wer nichts ändert, nimmt einen verzinsten Kredit auf, obwohl das Geld auf dem Girokonto liegt.
- Debit- und Prepaid-Karten sind der Sonderfall: Sie hängen fast immer am Konto desselben Anbieters.
Eine Kreditkarte ohne Girokonto ist keine besondere Kartenart, sondern eine Frage der Herkunft: Die Karte kommt von einer Bank, bei der Sie kein Konto führen und auch keines eröffnen müssen. Bezahlt wird die monatliche Abrechnung von dem Girokonto, das Sie ohnehin haben. Interessant ist das für alle, die mit ihrer Hausbank zufrieden sind, aber eine bessere Karte wollen.
Was eine Kreditkarte ohne Girokonto ausmacht
Beim klassischen Modell gehören Konto und Karte zusammen: Die Bank führt Ihr Girokonto und bucht die Kartenumsätze direkt davon ab. Bei einer Kreditkarte ohne Girokonto sind beide getrennt. Die kartenausgebende Bank führt für Sie ein Kreditkartenkonto – dort laufen die Umsätze auf – und zieht den fälligen Betrag einmal im Monat per SEPA-Lastschrift von einem Konto ein, das Sie benennen. Dieses Konto heißt Referenzkonto oder Verrechnungskonto.
Zwei Bedingungen gelten dabei fast überall:
- Das Referenzkonto muss auf den Namen des Karteninhabers lauten. Das Konto des Partners geht in der Regel nicht.
- Es muss ein Konto im SEPA-Raum sein, in aller Regel auf Euro geführt.
In Funktion und Akzeptanz unterscheidet sich eine solche Karte in nichts von einer bankgebundenen: gleiche Netze, gleiche Zahlungsfunktionen, gleiche Versicherungspakete. Der Unterschied ist organisatorisch – und finanziell steckt er in einem einzigen Punkt, der weiter unten steht: wie die Rechnung ausgeglichen wird.
Die Vorteile
- Kein Kontowechsel. Gehaltseingang, Daueraufträge, Lastschriften bleiben, wo sie sind. Das ist der Hauptgrund, warum diese Karten überhaupt gesucht werden.
- Freie Wahl beim Produkt. Sie sind nicht auf das Kartenangebot Ihrer Hausbank festgelegt und können die Karte nach Jahresgebühr, Auslandskonditionen oder Versicherungspaket aussuchen.
- Mehrere Karten nebeneinander. Eine Karte für die Versicherungen, eine für das Bonusprogramm, beide über dasselbe Girokonto abgerechnet.
- Ein Überblick statt zwei. Alle Zahlungen laufen am Monatsende über dasselbe Konto, statt sich auf mehrere Konten zu verteilen.
Wie die Rechnung bezahlt wird – hier liegt das Geld
Bei einer bankgebundenen Karte stellt sich die Frage nicht: Die Bank bucht ab. Bei einer Karte ohne Girokonto gibt es mehrere Wege, und sie kosten unterschiedlich viel.
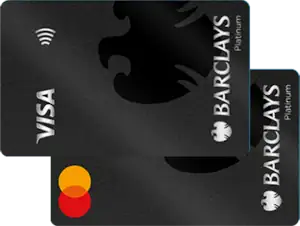
- Automatische Lastschrift über den vollen Betrag. Der bequemste Weg, und bei den meisten Anbietern kostenlos. Nicht bei allen: Bei der easybank Kreditkarte, dem Nachfolgeprodukt der Barclays Visa, kostet die Auswahl „100 % Rückzahlung per monatlicher Lastschrift“ laut Preis- und Leistungsverzeichnis 2 € pro Monat, also 24 € im Jahr für eine Karte, die als gebührenfrei beworben wird.
- Sofortausgleich von Hand. Bei derselben Karte ist der „einmalige Soforteinzug per Lastschrift“ im Online-Banking gebührenfrei, telefonisch oder schriftlich beauftragt kostet er 5 €. Wer die Karte einmal im Monat selbst ausgleicht, spart die 24 € – muss aber daran denken.
- Teilzahlung. Der teuerste Weg, und bei vielen dieser Karten die Voreinstellung. Es bleibt ein verzinster Kredit stehen, obwohl das Geld auf dem Girokonto liegt. Wie sich das abstellen lässt, steht unter Revolving-Kreditkarte.
Guthaben, das auf dem Kreditkartenkonto liegt, kommt nicht automatisch zurück aufs Girokonto. Bei der easybank Kreditkarte ist die Rücküberweisung eines Guthabens gebührenfrei, eine Überweisung zulasten des Kreditrahmens („Überweisungsservice“) dagegen kostet 7,50 € pro Überweisung – und sie wird wie eine Bargeldverfügung verzinst. Bei einer Karte ohne angeschlossenes Girokonto ist das eine Position, die man vor dem Antrag kennen sollte.
Die Nachteile
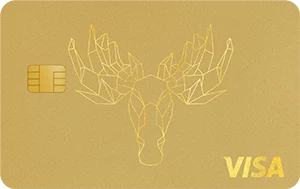
- Bargeld ist selten wirklich kostenlos. Auch wo die Abhebung gebührenfrei ist, beginnt die Verzinsung bei vielen dieser Karten am Tag der Abhebung – zum Sollzins der Karte, nicht zum Dispozins. Bei der Gebührenfrei Mastercard Gold sind das 24,95 % effektiv im Jahr, bei der TF Mastercard Gold 25,09 %.
- Zwei Abrechnungen statt einer. Kontoauszug und Kreditkartenabrechnung kommen getrennt, oft aus zwei verschiedenen Online-Banking-Zugängen.
- Die Rücklastschrift ist teuer. Reicht die Deckung des Referenzkontos am Einzugstag nicht, geht die Lastschrift zurück. Die Bank berechnet dafür Gebühren, und die offene Forderung wird verzinst – das ist der eigentliche Kostenfall, nicht „das Girokonto ist überzogen“.
- Kein Bündelvorteil. Rabatte, die Banken für die Kombination aus Konto und Karte gewähren, entfallen.
Weitere Kreditkarten ohne Girokonto
Werbehinweis: Anbieter-Links in dieser Übersicht sind Werbelinks (Affiliate-Links) — für Abschlüsse darüber erhalten wir eine Provision vom Anbieter.
Welche Kartenarten es ohne Girokonto gibt
Ob eine Karte ohne eigenes Konto zu haben ist, hängt an ihrer Abrechnungsart. Zwei von vier kommen dafür in Frage:
- Charge-Karten: Der volle Saldo wird einmal im Monat eingezogen, ohne Teilzahlungsoption und ohne Zinsen. Der Klassiker unter den kontounabhängigen Karten.
- Revolving-Karten: wie oben, zusätzlich mit Teilzahlungsoption – meist voreingestellt. Die große Mehrheit der kostenlosen Karten gehört hierher.
- Debitkarten: Sie buchen sofort ab und setzen deshalb ein Konto beim selben Anbieter voraus. Ohne Girokonto praktisch nicht zu bekommen.
- Prepaid-Karten: Guthabenbasis, kein Kreditrahmen. Einige wenige kommen ohne zugehöriges Konto aus – die Übersicht steht unter Prepaid-Kreditkarte ohne Konto.
Für den Alltag heißt das: Wer eine echte Kreditkarte ohne Kontowechsel sucht, landet fast immer bei einer Charge- oder Revolving-Karte – und sollte als Erstes prüfen, ob die Teilzahlung abgeschaltet werden kann.
Beantragung und Legitimation
Der Antrag läuft online und dauert wenige Minuten; die Karte kommt in der Regel innerhalb weniger Werktage. Gebraucht werden Personalausweis oder Reisepass, Angaben zu Einkommen und Beschäftigung und die IBAN des Referenzkontos.
Danach folgt die gesetzlich vorgeschriebene Legitimation. Praktisch relevant ist der Unterschied zwischen den Verfahren:
- VideoIdent – Videotelefonat mit Ausweis, dauert Minuten, funktioniert abends und am Wochenende. Alle hier gezeigten Karten unterstützen es, mit Ausnahme der Netkredit24 Kreditkarte (Stand: 08.09.2026).
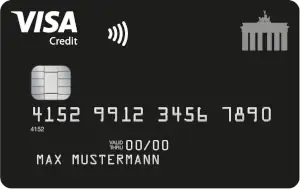
- PostIdent – Formular ausdrucken, in einer Postfiliale vorlegen. Langsamer, aber ohne Kamera und Videotermin. Angeboten wird es unter anderem von Bank Norwegian, Deutschland-Kreditkarte, easybank, awa7, Eurowings, American Express und den beiden Hanseatic-Karten; TF Bank, Advanzia und Novum Bank verzichten darauf.
Wer keine Videolegitimation machen möchte, sortiert die Auswahl also besser vor dem Antrag als danach.
Worauf es bei den Kosten ankommt
Eine Karte ohne Jahresgebühr ist nicht automatisch die günstigere. Fünf Positionen entscheiden über die tatsächlichen Kosten:
- Jahresgebühr – und ob sie im zweiten Jahr steigt oder an eine Mindestnutzung gekoppelt ist.
- Ausgleich der Abrechnung – kostet die automatische Vollzahlung etwas, wie bei der easybank Kreditkarte?
- Bargeld im In- und Ausland – Gebühr pro Abhebung und die Frage, ab wann verzinst wird.
- Fremdwährungseinsatz – ein Aufschlag von wenigen Prozent fällt im Urlaub stärker ins Gewicht als jede Jahresgebühr.
- Sollzins bei Teilzahlung – relevant, sobald die Teilzahlung aktiv ist, und sei es unabsichtlich.
Stellen Sie die Rückzahlung direkt nach Kartenerhalt auf 100 % um und prüfen Sie nach der ersten Abrechnung, ob der volle Betrag eingezogen wurde. Kostet die automatische Vollzahlung bei Ihrem Anbieter Geld, ist der manuelle Sofortausgleich im Online-Banking der gebührenfreie Weg. Und achten Sie auf die Deckung des Referenzkontos am Einzugstag – eine zurückgegebene Lastschrift ist teurer als jede Jahresgebühr.
Die passende Karte finden
Die Auswahl richtet sich danach, wofür die Karte gebraucht wird:
- Für den Alltag im Inland genügt eine gebührenfreie Karte ohne Zusatzleistungen; wichtig ist nur, dass der Ausgleich nichts kostet.
- Für Reisen zählen Fremdwährungseinsatz und Versicherungspaket. Welche Karten eine Auslandsreise-Krankenversicherung mitbringen, steht unter Kreditkarte mit Auslandskrankenversicherung.
- Für Bonusprogramme lohnt der Vergleich der Sammelquote gegen die Jahresgebühr – bei Karten wie der American Express Gold Card oder der IKEA Family Kreditkarte trägt sich die Gebühr erst ab einem bestimmten Jahresumsatz.
Der Kreditkarten-Vergleich lässt sich nach genau diesen Kriterien filtern; wer die Karte ohne eigenes Konto möchte, achtet auf die Zeile „Bindung an ein Girokonto“.
Unser Fazit
Eine Kreditkarte ohne Girokonto löst genau ein Problem: Sie erspart den Kontowechsel. Das ist mehr wert, als es klingt, denn ein Kontowechsel ist der Grund, aus dem viele die bessere Karte gar nicht erst beantragen.
Bezahlt wird dieser Komfort an einer unauffälligen Stelle – beim Ausgleich der Abrechnung. Solange die Vollzahlung eingestellt und kostenlos ist, verhält sich eine solche Karte wie jede andere. Kostet sie 2 € im Monat, ist aus der gebührenfreien Karte eine mit 24 € Jahresgebühr geworden, ohne dass das Wort Jahresgebühr fällt.
Die Frage vor dem Antrag lautet deshalb nicht „mit oder ohne Girokonto“, sondern: Was kostet es, diese Karte jeden Monat vollständig zu bezahlen?
Häufige Fragen zur Kreditkarte ohne Girokonto
Eine Kreditkarte, die nicht an ein Girokonto gebunden ist, bringt den Vorteil mit sich, dass ein bereits bestehendes Girokonto als Referenzkonto für die Karte genutzt werden kann. Auf diese Weise ist kein Kontowechsel notwendig, wenn eine neue Kreditkarte beantragt wird, und Sie müssen nicht extra ein neues Girokonto eröffnen, um Ihre Kreditkarte nutzen zu können.
Überdies behalten Sie einen deutlich besseren Überblick über Ihre persönlichen Finanzen, da alle Zahlungen und Transaktionen direkt über Ihr Hauptkonto abgewickelt werden.
Wer sich für eine Kreditkarte ohne dazugehöriges Girokonto entscheidet, muss häufig etwas schlechtere Konditionen in Kauf nehmen. Diese beziehen sich vorwiegend auf Gebühren, die beim Bargeldabheben entstehen oder für Zahlungen mit der Kreditkarte im Ausland.
Außerdem entstehen oft hohe Sollzinsen, wenn das Girokonto am Ende des Monats nicht gedeckt ist und zur Begleichung der Kreditkartenrechnung überzogen werden muss.
Eine Kreditkarte ohne Girokonto funktioniert wie jede herkömmliche Kreditkarte auch. Allerdings ist die Kreditkarte nicht an ein Girokonto bei der herausgebenden Bank gebunden, sondern kann mit einem Girokonto verbunden werden, das der Karteninhaber bereits besitzt.
Ja, auch wenn Sie eine Kreditkarte ohne Girokonto beantragen, wird in der Regel eine Schufa-Abfrage vorgenommen. Denn auch wenn Sie nur die Karte und kein Girokonto beantragen, gehen die Banken ein finanzielles Risiko ein, wenn Sie Ihnen eine Kreditkarte ausstellen, die Ihnen einen Kredit einräumt. Daher wird bei einem Kreditkartenantrag immer auch Ihre Bonität überprüft.